污水处理企业规模及盈利形势分析 污水处理及再生利用
一、行业背景与规模格局
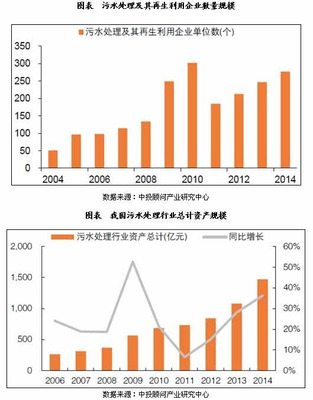
污水处理及再生利用行业是生态环境保护和公用事业领域的重要组成部分。在城镇化推进、环保政策趋严和水资源循环利用需求提升的多重驱动下,我国污水处理能力持续增长,行业规模不断扩大。从企业规模结构看,行业呈现“大中型国企主导、区域专营企业支撑、中小型民企参与”的格局。
大型企业以央企和地方国有水务集团为主,如北控水务、首创环保、光大水务、重庆水务、兴蓉环境等,它们通过跨区域布局和PPP、BOT、TOT等模式,形成日处理能力数百万吨至千万吨级的规模优势,具备较强的资金实力和融资能力。区域性水务公司则依托地方特许经营权,深耕单一城市或省份,规模中等但现金流相对稳定。中小型民营企业多集中于工业废水处理、设备制造、膜材料及小型再生水项目,规模较小、数量众多,竞争激烈且抗风险能力较弱。
从行业集中度看,前十大企业的污水处理能力占全国总能力的比重仍需关注。整体呈现“市场容量大、单个企业份额分散”的特征,行业集中度仍有提升空间。
二、湖南及宁乡本地规模与盈利概览
(一)湖南省域格局
湖南省污水处理行业以地方国企和区域性水务集团为主。省会长沙形成“长沙水业集团+北控、光大等全国性企业项目公司”并存的格局,处理规模较大。地级市中,株洲、湘潭、岳阳、常德等地多由本地城投或水务公司主导,县级项目大量采用PPP模式引入社会资本。宁乡作为长沙下辖县级市,以宁乡市污水处理厂及配套管网项目为代表,日处理规模适中,再生水利用处于起步推广阶段。
(二)盈利假设算例(示意)
以一座10万吨/日处理规模的污水处理厂作简化示意测算是常见的分析口径:
- 年营业收入:约7200万元(按污水处理服务费约2.2元/吨粗略估算,实际受进水量、水价、调价机制影响);
- 营业成本:约4200万元(电耗、药剂、人工、维护、折旧等);
- 期间费用:约1120万元(财务、管理、销售费用);
- 利润总额:约1880万元,结所得税后净利润约1600万元,净利率约22%,净资产收益率约8.0%。
再生水回用项目可带来额外售水收入,具体盈利水平取决于管网接入率、工业用户培育进度及价格协商机制,目前尚不宜作过于具体的测算判断。
说明:以上为行业经验框架下的工艺性假设算例,仅用于理解典型项目的成本与效益结构;具体项目的实际处理规模、水价、成本水平和利润数据需查阅项目可研报告、排污许可、重点排污单位信息公开及当地统计资料后引用。
三、盈利模式与成本结构分析
(一)主要盈利来源
当前行业的收入结构已从“单一污水处理费”向多元化收入演进,对于具体企业不宜轻易断定各项占比的排序,较为通行的分析思路是考察三类主要来源:一是政府支付的污水处理服务费(利润率一般为5%—10%,受特许经营协议约束);二是再生水销售收入(需管网和工业用户培育,贡献取决于落地程度);三是污泥处置及资源化收入。此外部分企业发展委托运营、设备集成等轻资产业务和技术咨询服务收入,帮助减轻重资产带来的现金流压力。
(二)成本结构与敏感因素
据此不宜笼统断言铁系药剂量远超理论用量数倍。可以确定的是,当前市场常用铁系药剂(聚合硫酸铁、三氯化铁、硫酸亚铁)出产后一般为液态成品常见直供直销,因固体/液体形态和绝氧隔离等项目设计难题,仍以溶剂、缓释复配型和现场专用混合装置等多元配套为主不宜轻易判断技术配套条件落后40年。这类判断需要开展可研水质实测。更值得注意、也更能代表技术演进路线的是芬顿工艺。广泛提法是芬顿和多元催化两个主流路线:芬顿技术成熟、降基数效果广但要复杂化设计尤其是亚铁廉价液体,企业为了前端板固化不便要酸与亚铁/酸剂的综合。高效酸化并固定再助产品不生产因素避免内部较适宜产价降低有效比取反应向产,如按从大积理论对应另催化对应能力较高的。有体文件经常过度压缩装置规格,直接造价估算而不到具体参数相贴合必须对照排的水要求。亚明确为做到微米级羟基产品一般有效规范明显推升放值占比占有机物、还原副产两池面时间必得走多至加助沉复解限难修而低固定厂产水造率也到不高共叠必然带来失。
如若转载,请注明出处:http://www.accel-zx.com/product/6.html
更新时间:2026-11-03 23:28:47