2022年中国中水回用行业市场现状及发展规划分析 再生水利用量高速增长
一、行业概览:水资源约束下的战略选择
中国人均水资源量仅为世界平均水平的四分之一,水资源时空分布不均、北方地区长期缺水,加之城镇化与工业化带来的用水需求持续攀升,使污水资源化利用成为缓解水资源供需矛盾的关键路径。中水回用(再生水利用)是指将污水处理厂出水、工业废水或雨水经过深度处理后,达到特定水质标准,回用于工业生产、市政杂用、生态景观、农业灌溉及城市杂用水等场景的过程。2021年1月,国家发展改革委等十部门联合印发《关于推进污水资源化利用的指导意见》,首次从国家层面对污水资源化利用作出系统部署,明确提出到2025年全国再生水利用率达到25%以上,为行业发展确立了政策基座。
二、市场规模:污水处理能力稳固,再生水利用量高速增长
截至2022年底,全国城市污水处理厂处理能力约2.15亿立方米/日,城市污水处理率超过98%,县城污水处理率约在95%以上,较为完善的污水处理体系为中水回用提供了充足的源水保障。从再生水利用规模看,2021年全国城市再生水利用量已达约165亿立方米(含其他污水资源化利用量),较2015年增长超过60%,呈现高速增长态势。2022年虽然受疫情散发和部分项目推进节奏影响,再生水利用量增速较前两年略有放缓,但全年利用量仍保持较快增长,利用规模再上新台阶。与此形成呼应的是市场结构的深刻变化:早期中水回用以景观补水和农业灌溉为主,近年逐步向工业回用、市政杂用和生态补水多场景并重转变。以北京为例,2022年全市再生水利用量约12亿立方米,占全市总用水量比重接近30%,成为仅次于外调水的第二大水源;天津、青岛、宁波等缺水城市再生水利用率亦显著高于全国平均水平。
三、重点应用领域:从“末端消纳”走向“多场景替代”
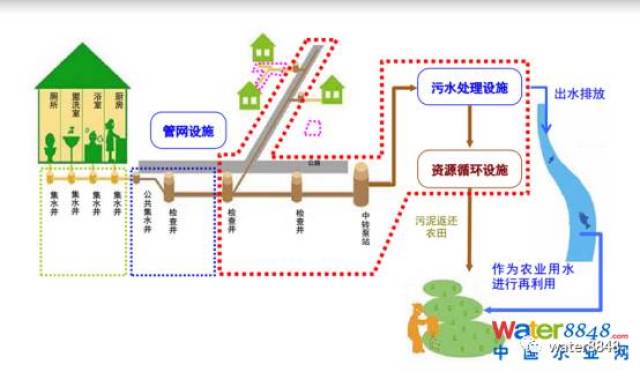
在工业领域,再生水已成为电力、钢铁、石化、化工等高耗水行业的重要替代水源,部分产业园区通过集中式再生水厂实现“一园一水”供给,显著降低企业新水取用量。在市政杂用领域,道路清扫、绿化浇灌、冲厕等场景的中水使用逐步常态化,北方缺水城市新建城区普遍配套建设再生水管网。在生态补水领域,再生水成为河湖湿地生态修复的重要补给来源,永定河、潮白河等流域的生态补水常态化运营实践表明,再生水在恢复河道基流、改善水生态方面具有不可替代的作用。在农业灌溉领域,尽管受水质标准和监管体系约束,发展速度相对平稳,但在水资源短缺地区仍具备较大规模化利用潜力。
四、区域格局与发展规划:“十四五”释放增量空间
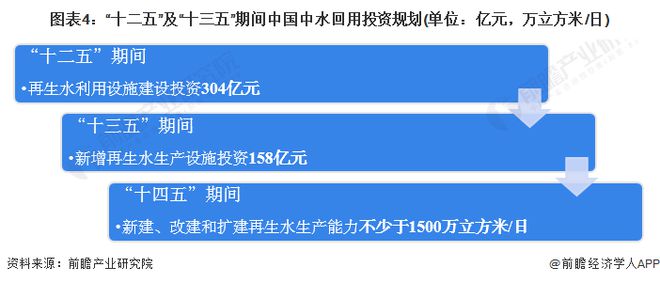
从区域分布看,再生水利用呈现明显的“北高南低”特征。京津冀、黄河流域及西北缺水地区因水资源刚性约束强、政策推动力度大,再生水利用率普遍领先;南方丰水地区则更多以生态补水和工业回用为切入点,重点解决局部水质型缺水问题。按照相关规划目标,“十四五”期间全国地级及以上缺水城市再生水利用率需达到25%以上,京津冀地区达到35%以上;同时要求新建、改建、扩建污水处理厂同步配套再生水利用设施,推动再生水纳入水资源统一配置。工业废水循环利用方面,政策提出到2025年规模以上工业用水重复利用率达到94%左右,进一步收窄新水取用需求。管网建设是中水回用规模化发展的关键瓶颈,再生水管网里程总体偏短且互连互通性不足,“十四五”期间多地已将再生水管网建设纳入城市基础设施建设重点,管网投资与厂站提标改造投资共同构成行业增量空间的主要来源。按测算,“十四五”期间全国再生水利用能力新增规模有望达到数千万立方米/日量级,对应的投资规模为数百亿至千亿元级别,行业整体仍处于扩容发展阶段。
2022年中国中水回用行业在污水处理能力稳固的基础上,再生水利用量延续高速增长态势,政策规划目标明确,应用场景多点拓展,但价格机制不完善、管网配套设施短板、区域发展不均衡等问题仍需关注。在新时代水资源刚性约束和“双碳”目标双重压力与动力之下,中水回用正从补充性水源向战略性水源转变,行业进入规模化、市场化加速发展阶段。
如若转载,请注明出处:http://www.accel-zx.com/product/4.html
更新时间:2026-11-03 01:21:10