污水处理及再生利用行业研究报告(简版)
一、行业概述
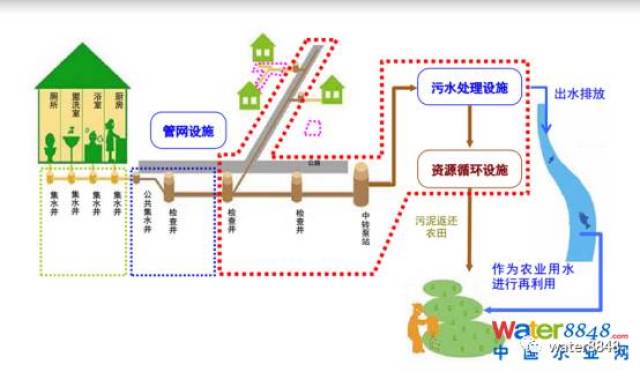
污水处理及再生利用行业是水资源保护与水循环利用的核心环节,涵盖污水收集、处理、达标排放及再生水生产与回用等领域。随着城市化进程加快和环保政策趋严,行业迎来快速发展期。
二、市场规模
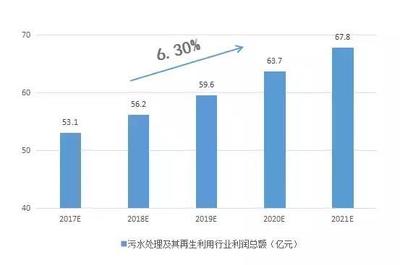
我国污水处理能力显著提升。截至2023年底,全国城市污水处理率超过98%,县城污水处理率约95%。污水处理及再生利用市场规模持续扩大,预计2025年将突破1500亿元,年复合增长率约8%。
三、政策环境
国家出台《水污染防治行动计划》《“十四五”城镇污水处理及资源化利用发展规划》等政策,明确提出到2025年,城市再生水利用率达到25%以上,推动污水处理提质增效和资源化利用。环保税法、排污许可制度等也为行业发展提供制度保障。
四、产业链分析
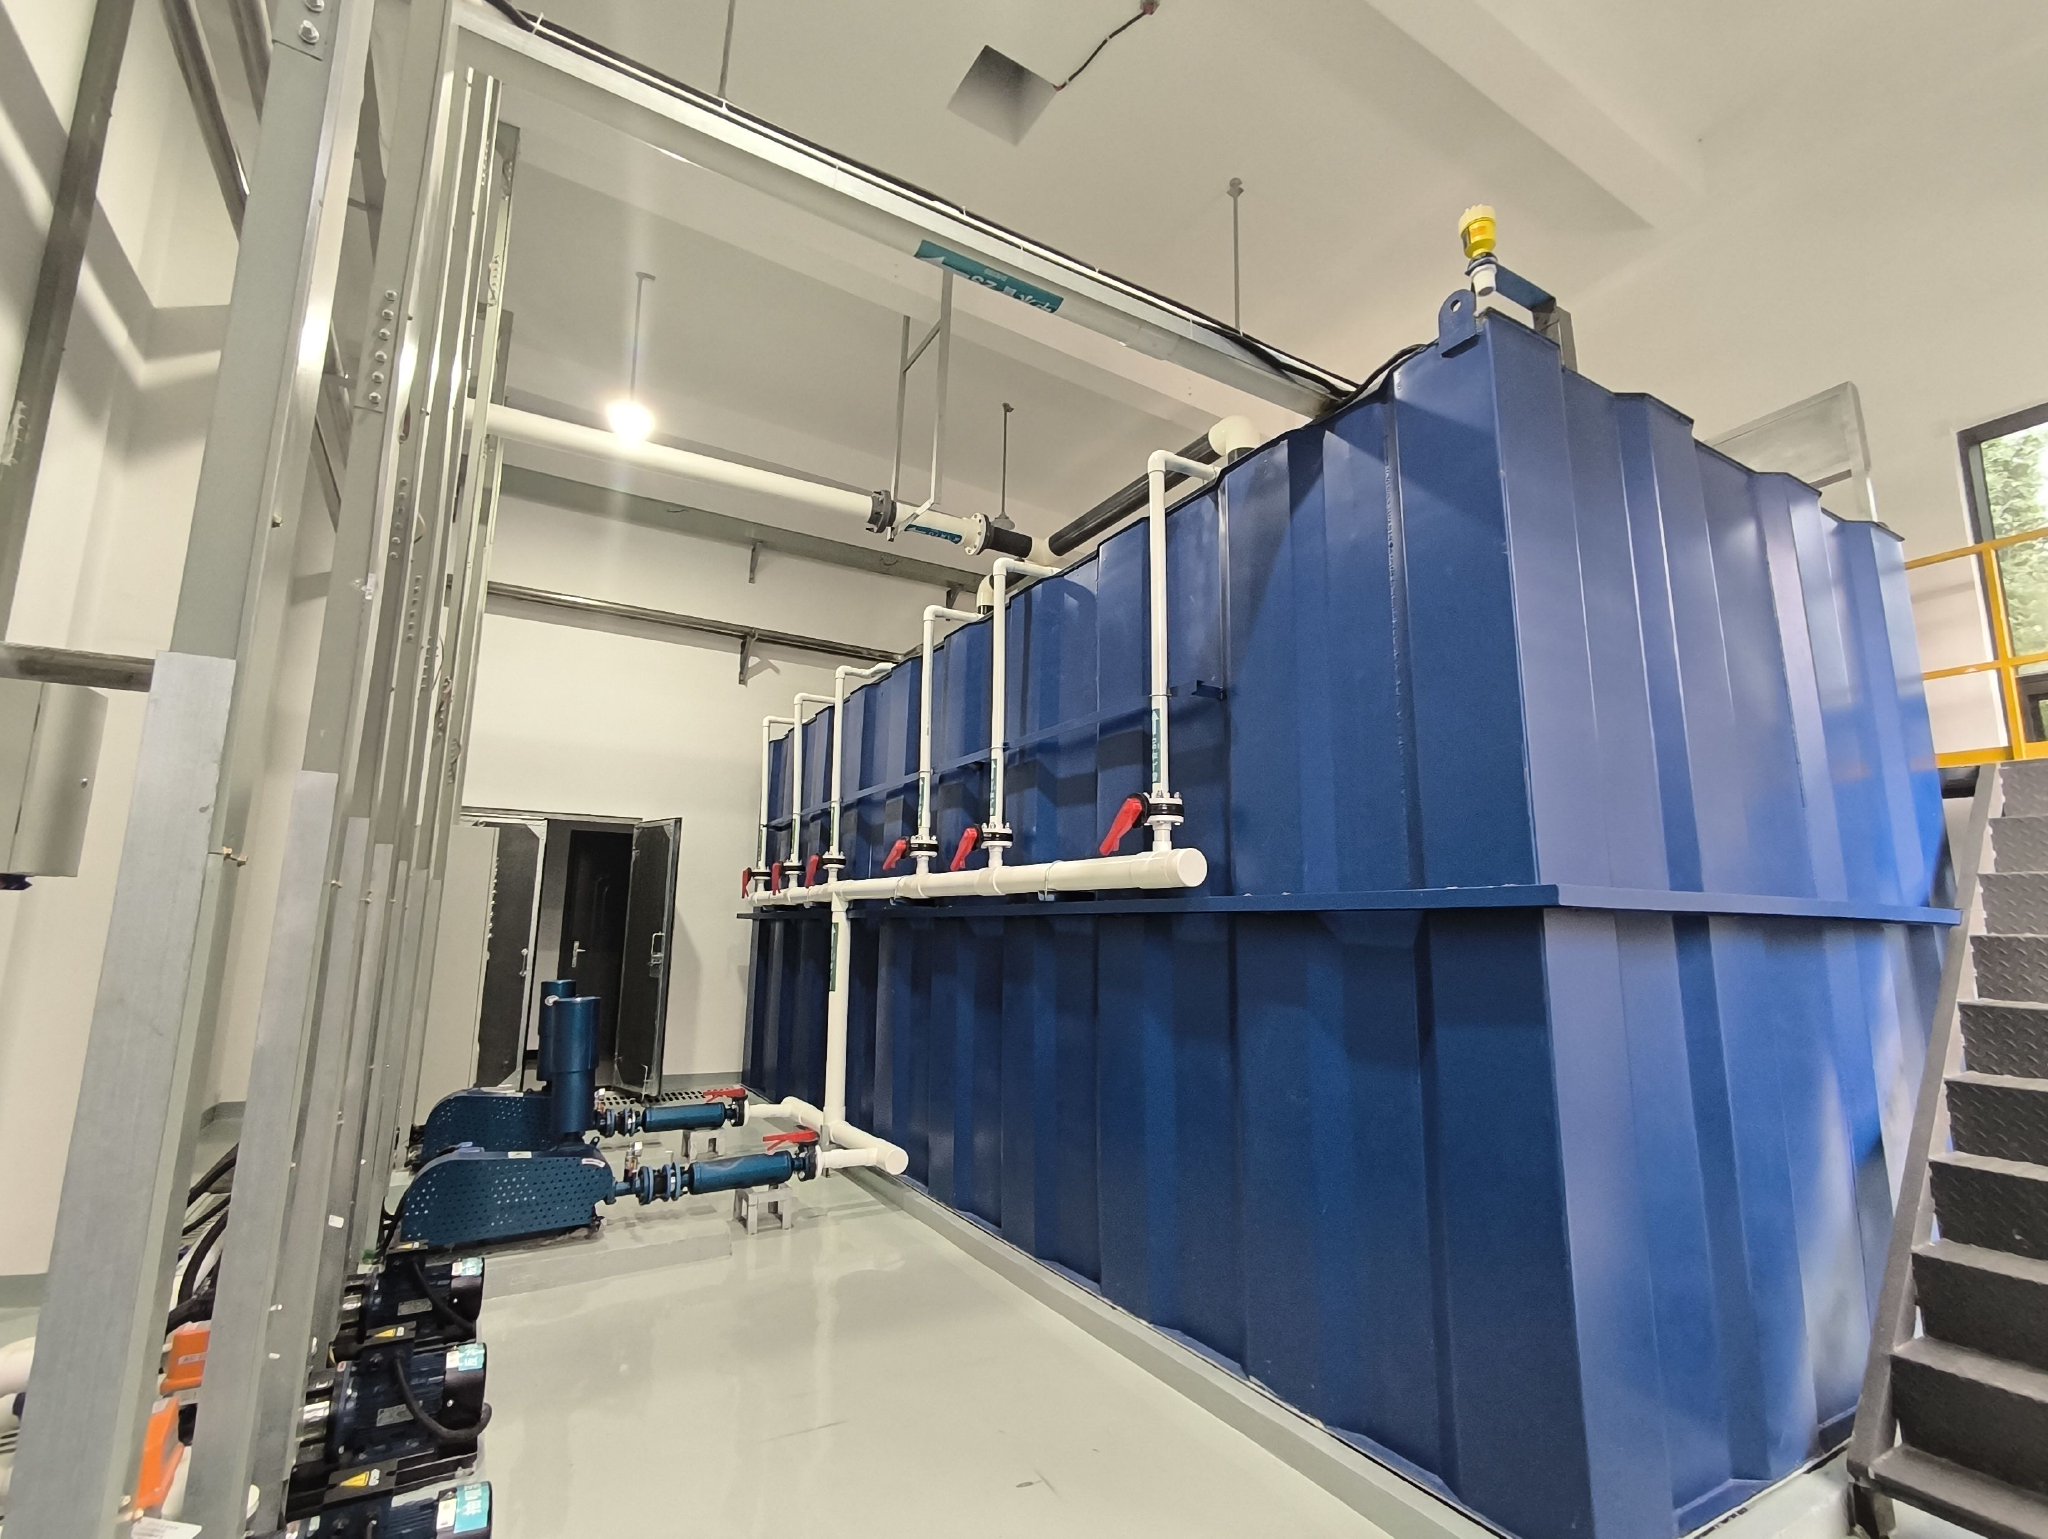
上游:污水处理设备(泵阀、膜组件、消毒设备等)及药剂制造;中游:污水处理厂建设与运营、再生水生产;下游:再生水用于工业冷却、市政绿化、农业灌溉等,污泥资源化利用。
五、技术发展趋势
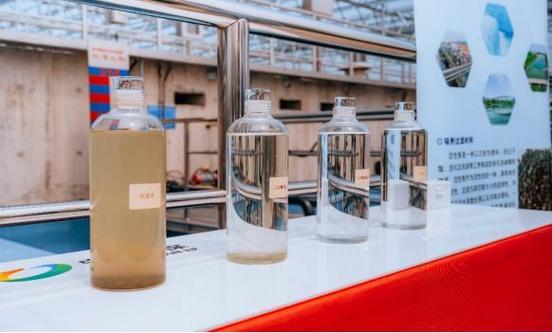
主流技术包括活性污泥法、MBR(膜生物反应器)、MBBR(移动床生物膜反应器)等。未来趋势:节能降耗工艺、智慧水务(物联网+AI优化运行)、污泥减量化资源化、再生水深度处理(膜法、高级氧化)。
六、竞争格局
行业参与者包括大型水务集团(北控水务、首创环保等)、地方国企及专业化运营公司。市场集中度逐步提升,但区域分散特征明显。再生水利用领域尚处成长初期,竞争格局未定。
七、挑战与机遇
挑战:管网建设滞后、污泥处置短板、运营成本高、再生水用户接受度低。
机遇:政策驱动下提标改造需求、再生水市场空间广阔(工业回用、生态补水)、智慧化升级降本增效。
八、结论
污水处理及再生利用行业处于提质增效与资源化转型的关键期。建议关注具备技术优势、运营经验的龙头企业,以及再生水利用、智慧水务等细分赛道。预计“十四五”期间行业将保持稳健增长,再生水利用率提升是核心看点。
如若转载,请注明出处:http://www.accel-zx.com/product/2.html
更新时间:2026-11-03 11:01:22