未来五年中国污水处理及再生利用发展趋势与前景分析
随着中国城镇化进程的深入和环保政策的持续加码,污水处理及其再生利用行业正迎来关键发展期。未来五年(2026-2030年),在“双碳”目标、水资源刚性约束与技术创新驱动下,行业将从“规模扩张”转向“提质增效”,呈现以下核心趋势。
一、政策驱动:标准提升与资源化导向
国家将持续收紧排放标准,重点流域和缺水地区率先推行更严格的准Ⅳ类标准,倒逼污水处理厂提标改造。污水资源化利用政策体系加速完善,《关于推进污水资源化利用的指导意见》等文件落地实施,要求到2025年全国再生水利用率达到25%以上(缺水城市进一步提高),未来五年政策将向再生水管网配套、激励机制和用水权交易倾斜,推动再生水在工业冷却、市政杂用、生态补水等领域的规模化应用。
二、市场规模与投资结构
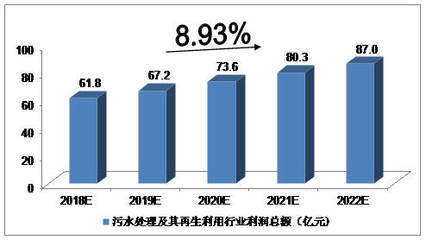
污水处理市场趋于饱和但存量升级需求旺盛。预计“十五五”期间(2026-2030年),全国污水处理及再生利用设施建设投资年均规模保持在1500-2000亿元,其中提标改造和管网修复占比超40%。再生水利用设施投资增速加快,年增长率约8%-10%。东部地区聚焦智慧化与高标准再生利用,中西部地区着力补齐管网短板和提升收集率,县域及农村市场成为新增长点,分散式、低成本处理技术需求迫切。
三、技术升级:低碳化、智慧化与资源化
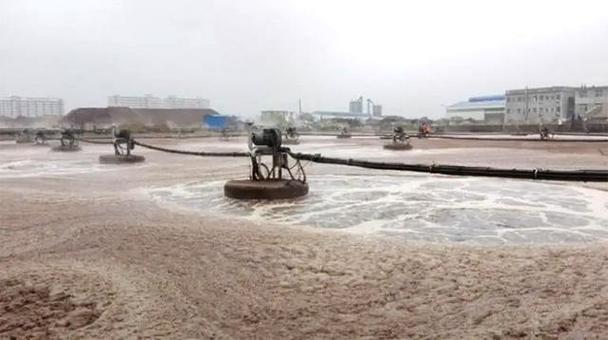
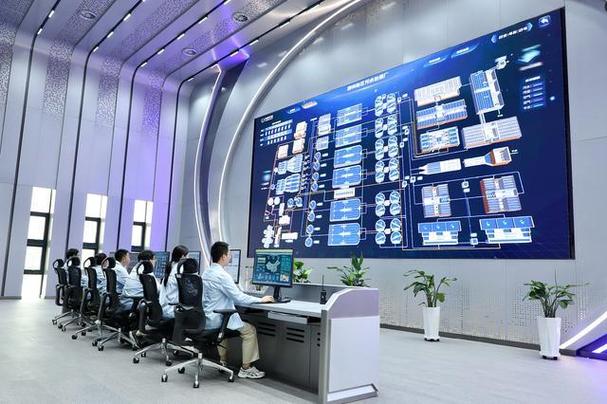
技术路线向节能降耗和能源自给转型。厌氧氨氧化、好氧颗粒污泥等低碳工艺加速推广,污水处理厂“光伏+储能”模式普及,推动碳中和标杆厂建设。智慧水务系统(数字孪生、AI加药控制)覆盖率显著提升,降低运营成本10%-15%。膜生物反应器(MBR)和反渗透技术在再生水高端回用中占主导,同时正渗透、电渗析等新技术逐步示范。污泥处置从“无害化”向“资源化”升级,污泥 pyrolysi炭化、磷回收技术产业化步伐加快。
四、商业模式创新与行业整合
单体污水处理项目收益空间收窄,行业进入存量整合期。大型水务集团通过并购扩张市场份额,区域性专精特新企业聚焦细分技术领域。水价机制改革深化,再生水定价逐步覆盖全成本,推动PPP模式向“厂网一体、供排一体”综合服务转型。环境绩效合同服务(EPC+O)和合同节水管理成为主流,水环境综合治理项目(EOD模式)将污水处理与生态修复、土地开发捆绑,实现价值反哺。
五、挑战与对策
面临管网分离制运维不到位、再生水输配管网建设滞后、高耗能设备更新资金不足等瓶颈。建议加快建立再生水强制性配置标准,完善管网维护收费机制;推广绿色金融工具(REITs、绿色债券)盘活存量资产;强化科技创新,重点突破高盐废水处理、低能耗膜材料等“卡脖子”技术,并通过数字化平台实现全生命周期管理。
综上,未来五年中国污水处理及再生利用行业将在政策、技术与市场的共振下,从“治污”迈向“资源循环”,形成低碳、智慧、高效的现代水处理体系,为水安全和绿色低碳发展提供坚实支撑。
如若转载,请注明出处:http://www.accel-zx.com/product/19.html
更新时间:2026-11-03 02:01:24