2017-2021年中国污水处理及再生利用行业预测分析
一、行业背景与概述
污水处理及再生利用行业是环保产业的核心组成部分,承担着防治水污染、缓解水资源短缺、实现水资源可持续利用的重要使命。随着中国工业化、城镇化进程的加速,水资源需求持续增长,水环境压力日益凸显。2017-2021年期间,在政策驱动、技术进步和市场需求的多重作用下,中国污水处理及再生利用行业进入快速发展阶段,市场格局与运行模式发生深刻变革。
二、政策环境分析
2017-2021年,国家层面密集出台多项政策法规,为行业发展提供坚实保障。《水污染防治法》修订实施,《水污染防治行动计划》(“水十条”)深入落地,明确要求到2020年,全国水环境质量得到阶段性改善,污染严重水体较大幅度减少。此后,《城镇污水处理提质增效三年行动方案(2019-2021年)》聚焦补齐城镇污水收集和处理设施短板,推动污水处理从“规模增长”向“提质增效”转变。《关于推进污水资源化利用的指导意见》于2021年发布,将再生水纳入水资源统一配置,提出到2025年全国污水收集效能显著提升,再生水利用量显著提高。系列政策明确了污水处理率、再生水利用率等量化目标,并强化了地方政府责任与考核机制,为行业创造了稳定的政策预期。
三、市场供需预测
(一)需求侧:污水排放量与处理需求
2017-2021年,中国城镇化率由58.52%提升至64.72%,城镇人口增加带动生活污水排放量持续增长。工业增加值稳步上升,工业废水排放总量虽受产业结构调整影响增速放缓,但排放标准趋严,深度处理需求显著增加。预计到2021年底,全国污水排放总量将达到750亿立方米左右,其中生活污水占比超过70%。提标改造需求旺盛,大量存量污水处理厂需从一级B标准提升至一级A或更高标准,农村污水处理市场也随着乡村振兴战略推进逐步释放。
(二)供给侧:处理能力与再生水利用
截至2017年底,全国城镇污水处理能力约1.8亿立方米/日,预计到2021年底将突破2.3亿立方米/日,年均复合增长率约6%。污水处理率方面,城市污水处理率由2017年的94.5%提升至2021年的97%以上,县城污水处理率由90%提升至95%以上,建制镇污水处理率明显提高但区域差异依然存在。再生水利用量由2017年的约70亿立方米增长至2021年的约120亿立方米,再生水利用率从不足15%提升至20%以上,京津冀、黄河流域等缺水地区利用率更高。
四、技术发展趋势
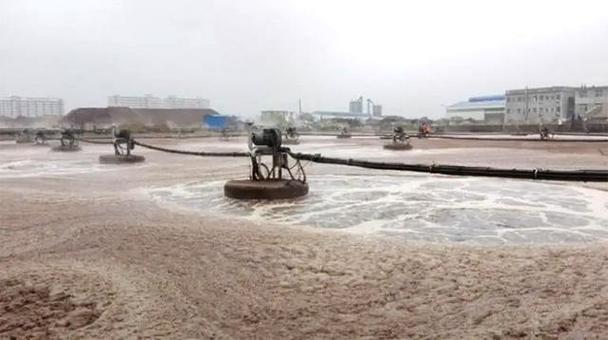
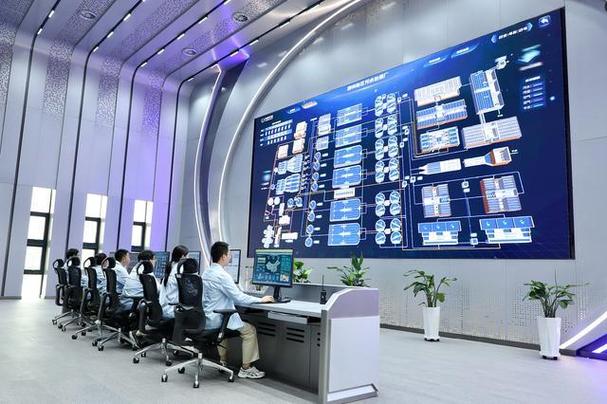
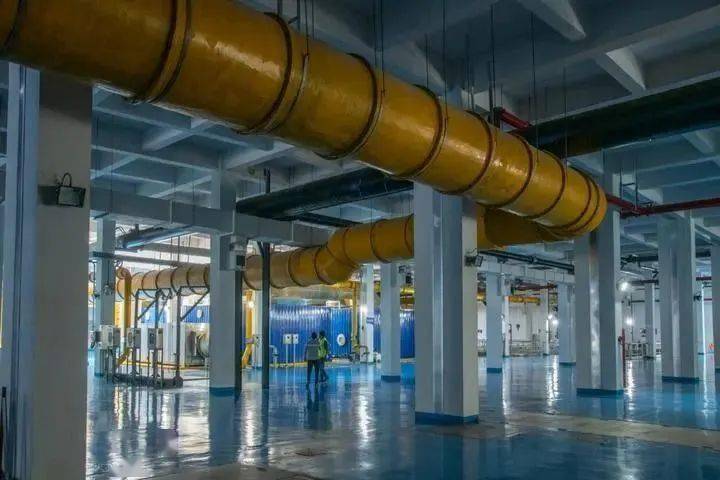
2017-2021年,污水处理技术向高效、低耗、资源化方向演进。传统活性污泥法仍占主导,但膜生物反应器(MBR)、移动床生物膜反应器(MBBR)、厌氧氨氧化等高效低耗技术应用比例逐年上升。提标改造推动深度处理技术普及,包括高效沉淀、反硝化滤池、臭氧高级氧化等。再生水处理技术方面,膜法(超滤、反渗透)和生物处理组合工艺成为主流,用于工业回用、市政杂用和生态补水。智慧水务开始兴起,物联网、大数据、人工智能技术应用于污水处理厂运营优化,降低能耗药耗,提升管理效率。污泥处理处置技术受政策关注,厌氧消化、好氧堆肥、干化焚烧等路线因地制宜推进,污泥无害化处置率预计由2017年的不足50%提升至2021年的70%左右。
五、竞争格局与商业模式
行业竞争呈现“央企国企主导、民企细分突破”的格局。大型水务集团(如北控水务、首创环保、三峡集团等)通过并购整合和PPP模式扩大市场份额,在污水处理和再生水项目中占据主导地位。具有技术专长的民营企业在膜材料、工业废水处理、智慧水务等细分领域保持竞争优势。商业模式方面,PPP模式在2017-2019年经历规范调整后趋于理性,EPC+O、DBO等模式得到推广,特许经营期限延长,按效付费机制逐步健全。再生水利用项目探索“使用者付费+政府补贴”模式,水权交易和再生水定价机制在部分试点地区取得进展。
六、区域市场预测
华东、华南地区污水处理设施相对饱和,市场重心转向提标改造、管网修复和智慧化运营;华北、西北地区受水资源短缺制约,再生水利用需求强烈,工业园区水循环和市政再生水项目增长迅速;华中、西南地区城镇化进程加快,污水处理能力缺口较大,新建和扩建项目较多;东北地区面临设施老化问题,更新改造需求突出。总体区域差异明显,但中西部地区增速高于东部。
七、风险与挑战
行业面临的主要挑战包括:污水处理费定价机制尚不完善,部分县域地区收费难以覆盖运营成本;管网不配套导致收集率不足,进水浓度偏低,影响处理效能;污泥处理处置设施建设滞后,存在二次污染风险;再生水利用受管网覆盖和用户接受度限制,市场推广仍需政策激励;融资方面,地方财政压力加大,PPP项目回款周期拉长,企业应收账款风险增加。
八、发展前景与建议
2017-2021年,中国污水处理及再生利用行业在市场容量、处理能力、技术水平和资源化利用方面均取得显著进展,行业由高速增长转向高质量发展。建议重点关注:一是加快补齐管网短板,推进厂网河一体化;二是完善再生水标准体系和价格机制,扩大再生水在工业、市政和生态领域的应用;三是推动污泥无害化资源化处置;四是鼓励技术创新和智慧化运营,降本增效。总体判断,“十三五”后期至“十四五”初期,行业投资规模将保持高位,预计2017-2021年污水处理及再生利用行业总投资规模超过8000亿元,其中污水处理厂新建与提标改造约占40%,管网建设约占35%,再生水利用及污泥处理处置约占25%。行业将为实现水环境质量改善和水资源可持续利用提供坚实支撑。
如若转载,请注明出处:http://www.accel-zx.com/product/16.html
更新时间:2026-11-03 08:53:19